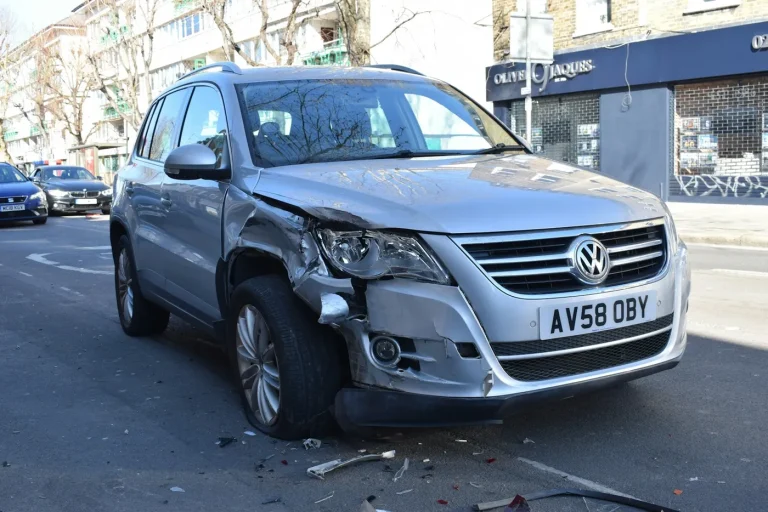
Szkoda całkowita z AC – co dalej? Ubezpieczyciel co do zasady wypłaca wartość auta z dnia szkody pomniejszoną o wartość wraku, a suma ubezpieczenia jest tylko górną granicą jego odpowiedzialności (art. 824 § 1 Kodeksu cywilnego). Więcej możesz żądać, gdy polisa przewiduje stałą sumę ubezpieczenia albo wycena zawiera błędy. Na odpowiedź na odwołanie ubezpieczyciel ma co do zasady 30 dni.
W skrócie
-
Suma ubezpieczenia to limit, a nie kwota wypłaty: wypłata nie może przekroczyć szkody, chyba że umówiono się inaczej (art. 824 § 1 i art. 824¹ § 1 KC).
-
Warunki polisy decydują o rozliczeniu: próg szkody całkowitej, udział własny i ewentualną stałą sumę ubezpieczenia sprawdzasz w ogólnych warunkach ubezpieczenia (OWU).
-
Terminy: 30 dni na wypłatę od zgłoszenia szkody (art. 817 § 1 KC), 30 dni – wyjątkowo 60 – na odpowiedź na reklamację; roszczenia z AC przedawniają się po 3 latach (art. 819 § 1 KC).
-
Błąd do uniknięcia: sprzedaż wraku i podpisanie porozumienia przed sprawdzeniem wyceny auta.
Typowa sytuacja wygląda tak: składka AC była liczona od wyższej sumy ubezpieczenia, a po szkodzie ubezpieczyciel twierdzi, że auto było warte mniej. To, ile zapłaciłeś za polisę, nie przesądza o wysokości odszkodowania – decydują OWU, wartość auta w dniu szkody i poprawność wyceny.
Poniżej wyjaśniam, jak ubezpieczyciel liczy odszkodowanie, jak sprawdzić wycenę Eurotax lub Info-Ekspert i jak złożyć odwołanie krok po kroku. Zakres pomocy opisuję na stronie szkoda całkowita – pomoc prawna przy zaniżonym odszkodowaniu.
Szkoda całkowita – co to jest w AC i czym różni się od OC sprawcy?
Szkoda całkowita w AC to sytuacja zdefiniowana w OWU twojej polisy – zwykle przez próg: koszt naprawy przekracza określony w warunkach procent wartości auta. AC to umowa ubezpieczenia majątkowego, w której ubezpieczyciel zobowiązuje się zapłacić odszkodowanie za szkodę z przewidzianego w umowie wypadku (art. 805 § 1 i § 2 pkt 1 ustawy z dnia 23 kwietnia 1964 r. – Kodeks cywilny, dalej: KC).
Szkoda całkowita z OC sprawcy działa inaczej, bo wynika z odpowiedzialności sprawcy, a nie z twojej umowy. Tabela pokazuje różnice.
| Kwestia | Szkoda całkowita AC | Szkoda całkowita z OC sprawcy |
|---|---|---|
| Podstawa | umowa i OWU (art. 805 KC) | odpowiedzialność sprawcy za szkodę |
| Kiedy szkoda jest całkowita | próg procentowy z OWU | naprawa ekonomicznie nieuzasadniona |
| Górna granica wypłaty | suma ubezpieczenia (art. 824 § 1 KC) | suma gwarancyjna OC sprawcy |
| Udział własny | możliwy, jeżeli przewidują go OWU | nie dotyczy poszkodowanego |
Jeżeli szkodę spowodował inny kierowca, porównaj obie drogi – rozliczenie z OC sprawcy nie zależy od OWU twojej polisy. Wycenę wraku przy OC opisuję w artykule szkoda całkowita z OC sprawcy – jak zakwestionować wycenę wraku.
Suma ubezpieczenia a wartość rynkowa – dlaczego wypłata jest niższa?
Bo suma ubezpieczenia jest co do zasady tylko górną granicą odpowiedzialności, a odszkodowanie liczy się od wartości auta w dniu szkody. Mówi o tym art. 824 § 1 KC, a art. 824¹ § 1 KC dodaje, że wypłata nie może być wyższa od poniesionej szkody – o ile nie umówiono się inaczej.
Takim „innym umówieniem się” jest stała suma ubezpieczenia, którą przewidują niektóre OWU, czasem jako dodatkowo płatna opcja. Wtedy podstawą rozliczenia może być wartość auta z dnia zawarcia umowy. Sprawdź polisę, zanim zaakceptujesz decyzję.
A co ze składką? Jeżeli po zawarciu umowy wartość auta spadła, możesz żądać zmniejszenia sumy ubezpieczenia, a składka maleje od pierwszego dnia miesiąca, w którym to zrobiłeś (art. 824 § 2 i 3 KC). Przepis nie działa wstecz, więc wyższa składka sama w sobie nie podnosi odszkodowania.
Wycena samochodu Eurotax i Info-Ekspert – jak sprawdzić, czy ubezpieczyciel zaniżył odszkodowanie?
Poproś o pełny wydruk wyceny i sprawdź dane wejściowe oraz korekty. Eurotax i Info-Ekspert (w wyszukiwarce często jako „info expert”) to komercyjne systemy, z których ubezpieczyciele korzystają przy ustalaniu wartości aut. Eurotax wycena auta i wycena w Info-Ekspert zaczynają się od wartości bazowej modelu, którą system koryguje, np. o przebieg i wyposażenie.
Zakład ubezpieczeń musi udostępnić ci informacje i dokumenty zebrane w celu ustalenia wysokości świadczenia (art. 29 ust. 6 ustawy z dnia 11 września 2015 r. o działalności ubezpieczeniowej i reasekuracyjnej, dalej: u.d.u.r.). Jeżeli wypłaca mniej, niż żądasz, musi to pisemnie uzasadnić (art. 29 ust. 5 u.d.u.r.).
Tabela pokazuje, co sprawdzić w wycenie.
| Element wyceny | Co sprawdzić | Czym to wykazać |
|---|---|---|
| Wersja i rocznik | zgodność z dowodem rejestracyjnym i VIN | dowód rejestracyjny |
| Wyposażenie | czy ujęto opcje fabryczne | faktura zakupu, specyfikacja |
| Przebieg | czy przyjęto przebieg z dnia szkody | zdjęcie licznika, historiapojazdu.gov.pl |
| Korekty za stan | czy potrącenia mają podstawę | faktury serwisowe, zdjęcia sprzed szkody |
| Data wyceny | czy dotyczy dnia szkody | decyzja, kalkulacja |
| Wartość wraku | czy oferta odkupu jest realna | niezależna wycena |
Najłatwiej podważyć wycenę tam, gdzie wycena samochodów Eurotax lub Info-Ekspert przyjęła błędne dane wejściowe – to prostsze do wykazania niż spór o samą wartość rynkową.
Jakie błędy obniżają odszkodowanie przy szkodzie całkowitej auta?
Odszkodowanie mogą obniżyć braki w dokumentach i decyzje podjęte przed sprawdzeniem wyceny.
- Brak lektury OWU. Próg szkody całkowitej, udział własny i stała suma ubezpieczenia są w warunkach polisy, nie w decyzji.
- Sprzedaż wraku przed zakończeniem sporu. Tracisz możliwość ponownych oględzin i wyceny przez rzeczoznawcę.
- Brak dowodów wyposażenia i stanu auta. Bez faktur i zdjęć trudno podważyć korekty w wycenie.
- Podpisanie porozumienia kończącego spór. Oświadczenie, że nie masz dalszych roszczeń, może zamknąć drogę do dopłaty.
- Pominięcie kosztorysu. Od kosztorysu zależy, czy przekroczono próg szkody całkowitej. Przy rozliczeniu szkody jako częściowej spotykam potrącenia kilkudziesięciu procent ceny części w kilkuletnim aucie, zamienniki gorszej jakości i niską stawkę roboczogodziny – wtedy sprawdź, czy OWU w ogóle na to pozwalają.
Szczegóły reklamacji i postępowania przed Rzecznikiem Finansowym przy OC opisuję w artykule zaniżone odszkodowanie z OC sprawcy – jak się odwołać.
Szkoda całkowita z AC – co dalej krok po kroku?
Najpierw zbierz dokumenty i porównaj je z OWU, potem złóż odwołanie od decyzji ubezpieczyciela, a jeżeli nie przyniesie efektu – skorzystaj z Rzecznika Finansowego albo sądu.
| Krok | Co zrobić | Termin |
|---|---|---|
| 1. Akta szkody | Zażądaj wyceny, kalkulacji i decyzji (art. 29 ust. 6 u.d.u.r.) | od razu po decyzji |
| 2. Polisa i OWU | Sprawdź sumę ubezpieczenia, udział własny, stałą sumę | przed odwołaniem |
| 3. Własna wycena | Niezależny rzeczoznawca | przed odwołaniem |
| 4. Odwołanie (reklamacja) | Pismo z zarzutami do wyceny i żądaniem dopłaty | odpowiedź do 30 dni, wyjątkowo 60 |
| 5. Rzecznik Finansowy | Wniosek o postępowanie pozasądowe. | po nieuwzględnieniu reklamacji |
| 6. Pozew | Żądanie dopłaty z odsetkami | przed upływem 3 lat |
Odpowiedź na reklamację ubezpieczyciel daje w 30 dni, a w szczególnie skomplikowanych sprawach w 60 dni (art. 6 i 7 ustawy z dnia 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej). Jeżeli nie odpowie w terminie, reklamację uważa się za rozpatrzoną zgodnie z twoją wolą (art. 8 tej ustawy). Postępowanie przed Rzecznikiem Finansowym wszczyna się na twój wniosek po wyczerpaniu drogi reklamacyjnej, a opłata wynosi 50 zł (art. 36 ust. 1, art. 36 ust. 4 pkt 2 i art. 38 ust. 1 tej ustawy).
Roszczenia z AC przedawniają się po 3 latach (art. 819 § 1 KC). Zgłoszenie szkody przerywa bieg przedawnienia, który zaczyna się na nowo od dnia otrzymania pisemnej decyzji ubezpieczyciela (art. 819 § 4 KC).
Jakie wzory pomogą przy odwołaniu?
W dziale „Dokumenty do pobrania” znajdziesz cztery wzory przydatne w takiej sprawie:
- Odwołanie od decyzji ubezpieczyciela – wzór – zarzuty do wyceny i żądanie dopłaty.
- Wezwanie do zapłaty – wzór – ostatnie pismo przed pozwem.
- Po kolizji – lista kontrolna – dokumenty i zdjęcia, które warto zebrać od razu po szkodzie.
- Formularz opisu sprawy – uporządkowanie dat i kwot przed konsultacją.
Najważniejsze: o wypłacie decydują OWU i wartość auta w dniu szkody
Gdy szkoda całkowita auta jest rozliczana z AC, liczy się wartość auta w dniu szkody, wartość wraku i zapisy OWU, a suma ubezpieczenia wyznacza tylko limit – chyba że polisa przewiduje stałą sumę. Dopłatę najłatwiej uzasadnić, wykazując błędy w danych wyceny.
Nie zamykaj sprawy przed sprawdzeniem wyceny
Nie sprzedawaj wraku i nie podpisuj porozumienia, w którym oświadczasz, że nie masz dalszych roszczeń, dopóki nie dostaniesz pełnej wyceny z Eurotax lub Info-Ekspert i nie porównasz jej z OWU.
Pomoc radcy prawnego przy szkodzie całkowitej z AC
W Kancelarii Radcy Prawnego Karol Borkowski przeanalizuję polisę, OWU i wycenę, przygotuję odwołanie od decyzji ubezpieczyciela oraz wniosek do Rzecznika Finansowego, a w razie potrzeby pozew. Pracuję także zdalnie, z klientami z całej Polski. Zakres pomocy opisuję na stronie szkoda całkowita – pomoc prawna, a termin konsultacji ustalisz przez formularz kontaktowy.
Stan prawny na: 29.10.2026 r.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie.
Opracował: Karol Borkowski, radca prawny
Podstawa prawna i źródła
-
Kodeks cywilny - ustawa z dnia 23 kwietnia 1964 r. (t.j. Dz.U. z 2026 r. poz. 795) – art. 805, 817, 819, 824, 824¹, 828
-
Ustawa o działalności ubezpieczeniowej i reasekuracyjnej - ustawa z dnia 11 września 2015 r. (t.j. Dz.U. z 2025 r. poz. 1526) – art. 29
-
Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej - ustawa z dnia 5 sierpnia 2015 r. (t.j. Dz.U. z 2026 r. poz. 823) – art. 6, 7, 8, 36, 38
-
Historia pojazdu - oficjalny serwis rządowy z danymi Centralnej Ewidencji Pojazdów (historiapojazdu.gov.pl)
-
Rzecznik Finansowy - oficjalna strona (rf.gov.pl)
Najczęściej zadawane pytania o szkodę całkowitą z AC
Krótkie odpowiedzi na pytania kierowców, którym ubezpieczyciel rozliczył szkodę całkowitą z polisy AC.
Tak. Suma ubezpieczenia jest co do zasady górną granicą odpowiedzialności ubezpieczyciela (art. 824 § 1 KC), a wypłata nie może przekroczyć szkody, chyba że umówiono się inaczej (art. 824¹ § 1 KC). Wyjątkiem jest polisa ze stałą sumą ubezpieczenia.
Tak, jeżeli szkodę spowodował inny kierowca. Po wypłacie z AC roszczenie wobec sprawcy przechodzi na twojego ubezpieczyciela do wysokości wypłaty, ale co do pozostałej części szkody masz pierwszeństwo zaspokojenia (art. 828 § 1 KC).
30 dni od otrzymania zawiadomienia o szkodzie (art. 817 § 1 KC). Jeżeli wyjaśnienie okoliczności w tym czasie nie było możliwe, ma 14 dni od ich wyjaśnienia, ale bezsporną część wypłaca w 30 dni (art. 817 § 2 KC). OWU mogą przewidywać terminy korzystniejsze dla ciebie (art. 817 § 3 KC).
Tak. Możesz żądać zmniejszenia sumy ubezpieczenia, a składka maleje od pierwszego dnia miesiąca, w którym złożyłeś żądanie (art. 824 § 2 i 3 KC). Obniżka nie obejmuje okresów wcześniejszych.
Wrak to pozostałości auta, które co do zasady zostają przy tobie, a ich wartość pomniejsza odszkodowanie. Niektóre OWU przewidują inny sposób rozliczenia, np. przejęcie wraku przez ubezpieczyciela.
Autor
Karol Borkowski, radca prawny
Członek Krajowej Izby Radców Prawnych i mediator sądowy. Specjalizuje się w prawie motoryzacyjnym, prowadzi sprawy klientów z całej Polski.
Więcej o mnie