Szkoda całkowita z ubezpieczenia OC i AC - jak odzyskać zaniżone odszkodowanie
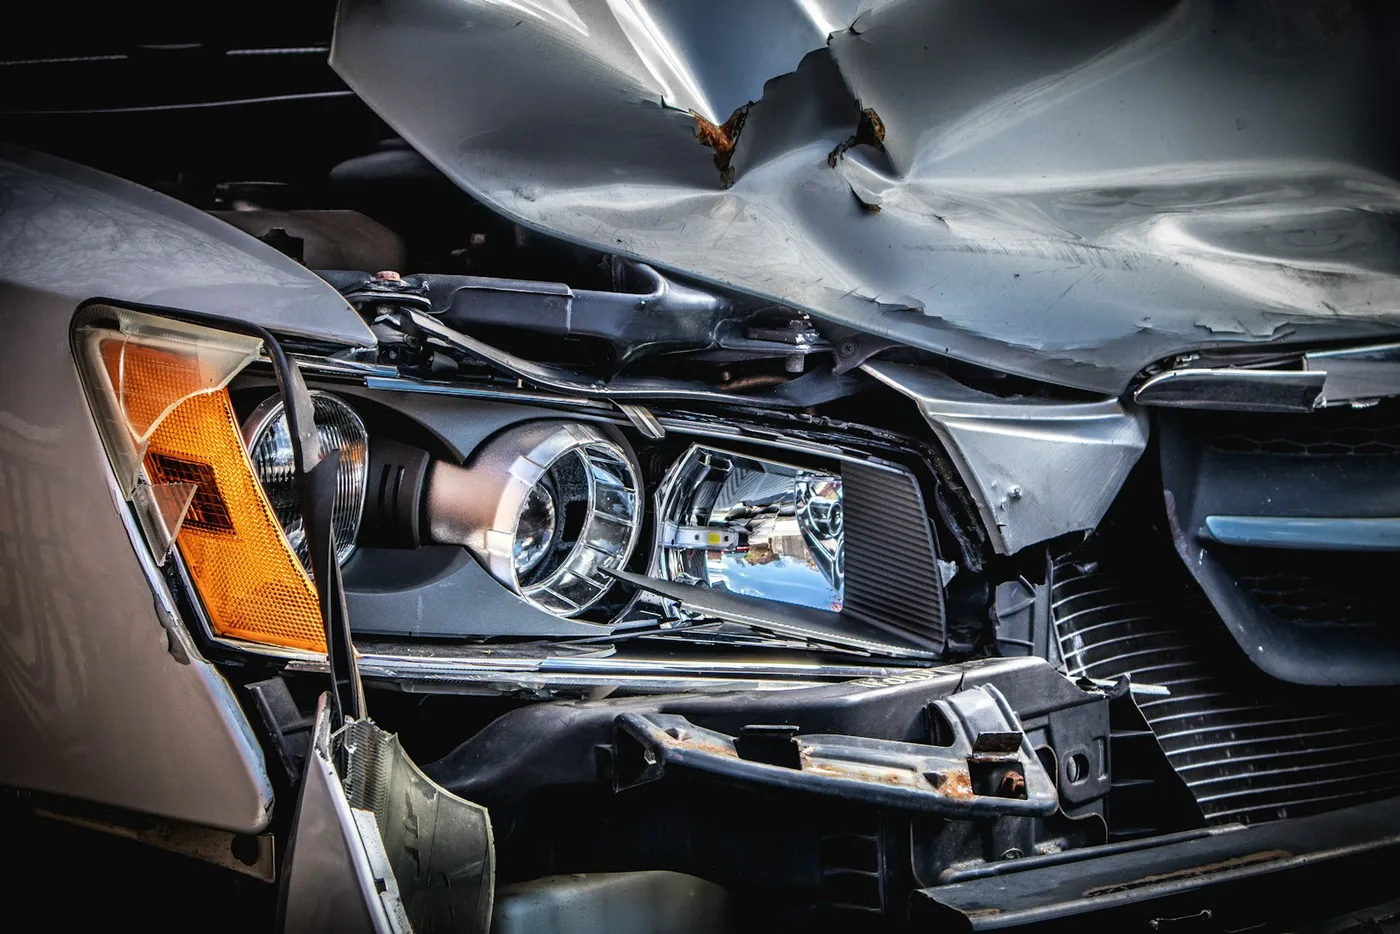
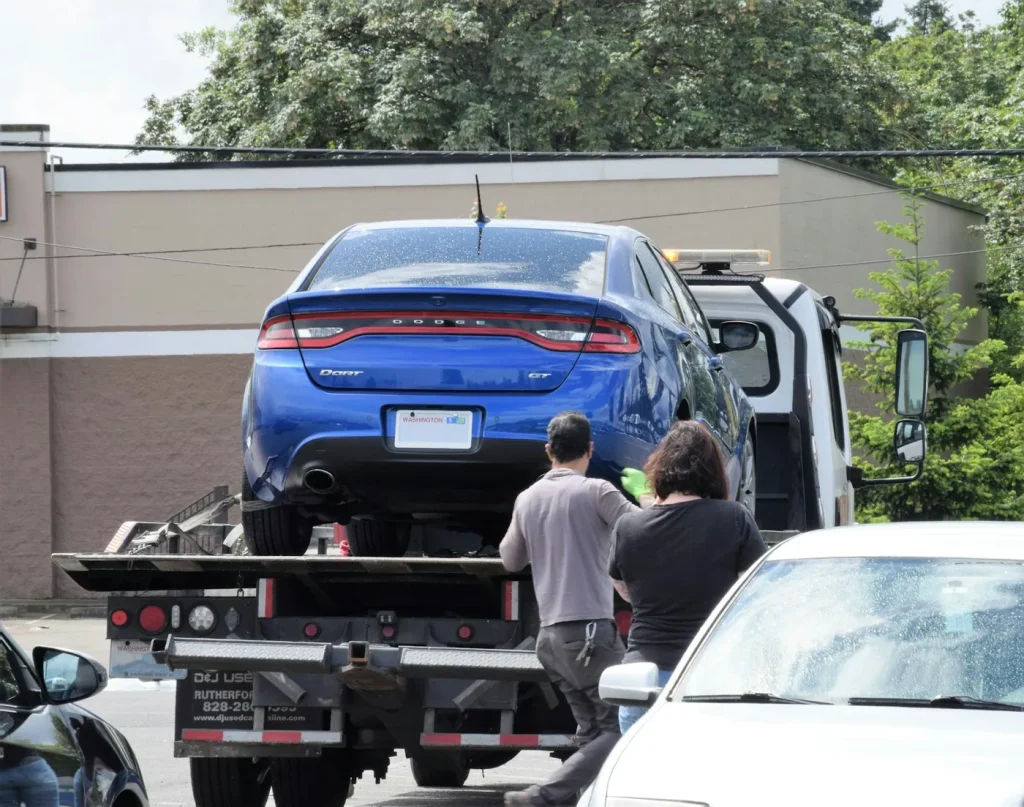
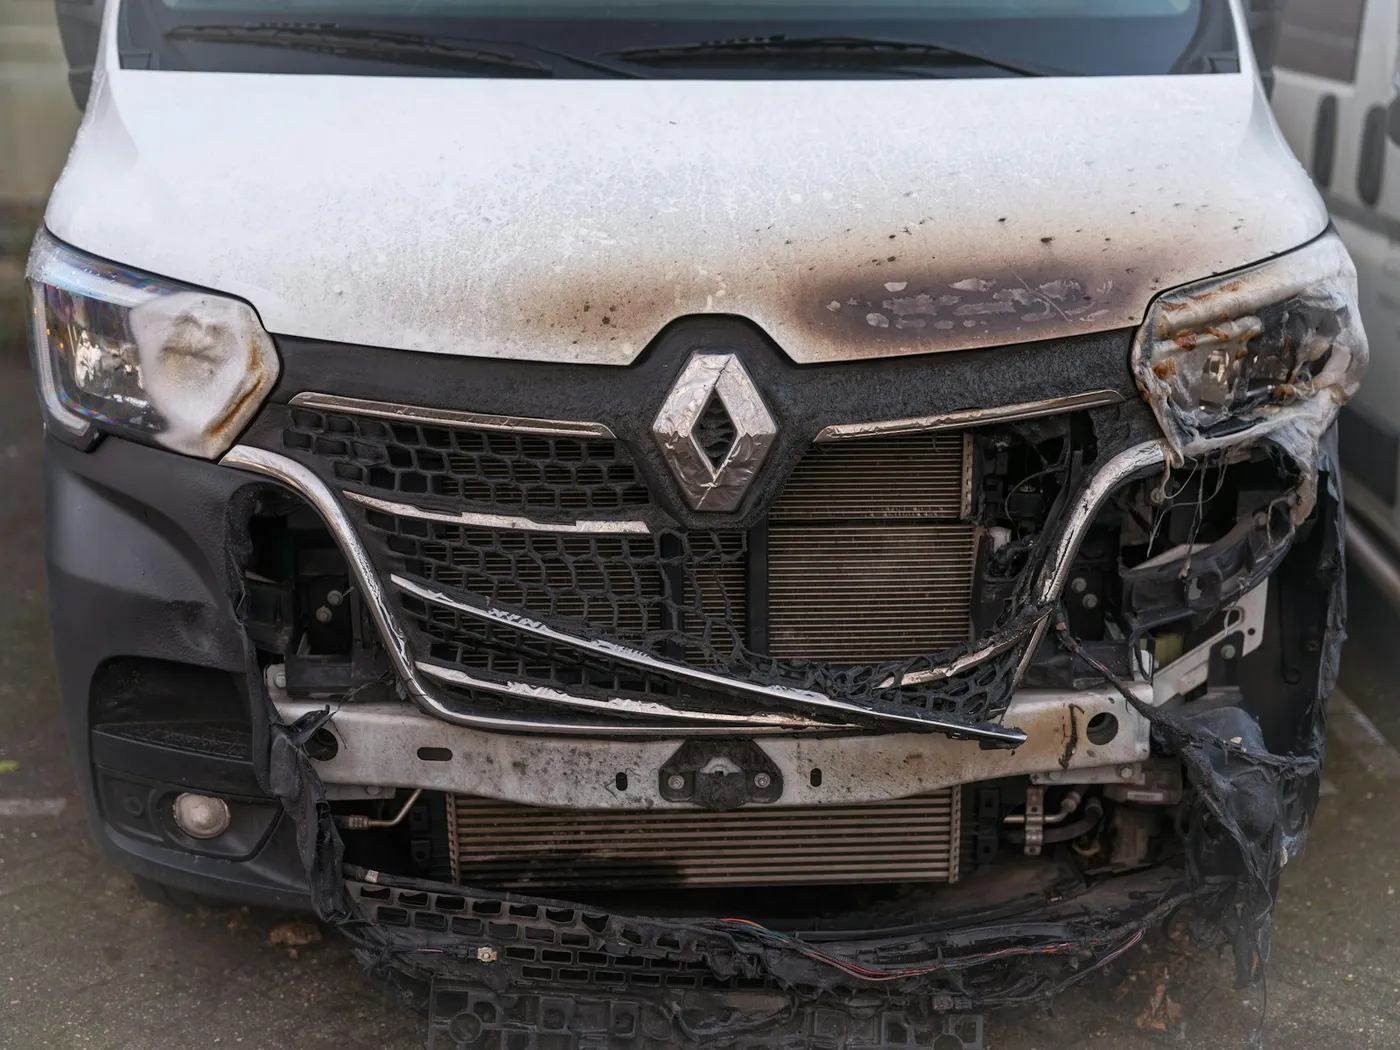
Szkoda całkowita z ubezpieczenia jest możliwa do uzyskania, gdy koszt naprawy pojazdu przekracza jego wartość rynkową sprzed zdarzenia, co zgodnie z art. 363 § 1 KC uprawnia do wypłaty odszkodowania jako różnicy wartości auta i tzw. wraku. Ubezpieczyciele powszechnie zaniżają wycenę pojazdu oraz zawyżają wartość pozostałości, drastycznie zmniejszając wypłacane świadczenie. Pomoc radcy prawnego pozwala skutecznie podważyć kalkulację ubezpieczyciela i wywalczyć pełną dopłatę do odszkodowania przed sądem.
Weryfikacja wartości rynkowej auta, analiza wraku i dopłaty do odszkodowań.
Cała Polska
Sprawę poprowadzę zdalnie, bez wizyty w kancelarii.
Jasne warunki
Koszty i plan działania znasz przed startem.
Konkretny plan
Po analizie dokumentów wiesz, jakie kroki mają sens.
Reprezentacja przed sądem
Gdy to możliwe, szukam porozumienia bez procesu.
W skrócie
Filary skutecznego podważania szkody całkowitej
Analiza wartości rynkowej: Weryfikacja realnej ceny pojazdu sprzed szkody w oparciu o profesjonalne systemy wyceny (Eurotax, Audatex).
Przegląd ofert odkupu pozostałości pojazdu i eliminacja sztucznie napompowanych propozycji ubezpieczalni.
Opłacalność naprawy: Sprawdzenie, czy koszty naprawy faktycznie przekraczają próg opłacalności (zazwyczaj 70% lub 100% wartości).
Spory sądowe i dopłaty: Dochodzenie brakującej kwoty odszkodowania w procesie cywilnym z odsetkami ustawowymi.
Na czym polega problem
Mechanizm zaniżania odszkodowań przy szkodzie całkowitej a praktyka rynkowa
Ubezpieczyciele chętnie kwalifikują zdarzenia jako szkoda całkowita z ubezpieczenia, ponieważ pozwala im to zamknąć sprawę relatywnie niskim kosztem. Wyceniają oni samochód przed wypadkiem na minimalną kwotę rynkową, a wartość wraku sztucznie zawyżają, zakładając fikcyjne oferty jego zakupu, co w efekcie pozostawia poszkodowanego z niewystarczającymi środkami na zakup porównywalnego auta.
Skuteczne odwrócenie niekorzystnej decyzji ubezpieczalni wymaga twardych dowodów rynkowych. Profesjonalna obsługa prawna w sprawach o szkodę całkowitą polega na sporządzeniu niezależnej opinii rzeczoznawcy, wykazaniu błędów w kalkulacji ubezpieczyciela oraz bezkompromisowym dochodzeniu dopłaty do odszkodowania.
Odrzucenie zaniżonej wyceny wartości początkowej pojazdu
Znalezienie realnego nabywcy na wrak lub zmuszenie ubezpieczyciela do jego zagospodarowania
Zwrot kosztów holowania, parkingu i pojazdu zastępczego na czas likwidacji szkody
Ostrzeżenie przed sprzedażą wraku bez analizy prawnej
Pochopna sprzedaż pozostałości pojazdu po cenie narzuconej przez ubezpieczyciela lub platformę aukcyjną może uniemożliwić skuteczne dochodzenie różnicy między faktyczną wartością rynkową auta a wypłaconym świadczeniem. Przed podjęciem jakichkolwiek kroków warto skonsultować decyzję z radcą prawnym lub adwokatem.
Zaczynam od sprawdzenia wyceny auta i wraku przygotowanej przez ubezpieczyciela. Potem, z pomocą rzeczoznawcy, odwołuję się od decyzji i w razie potrzeby kieruję sprawę do sądu.
Analiza dokumentów i ocena szans
Pismo do drugiej strony z konkretnym żądaniem
Zebranie dowodów, w razie potrzeby opinii biegłego
Telefonicznie lub przez formularz. Wystarczy kilka zdań i zdjęcia dokumentów.
Oceniam szanse
Mówię wprost, co da się zrobić, ile to potrwa i ile kosztuje.
Działam w Twoim imieniu
Piszę do drugiej strony, zbieram dowody, negocjuję albo kieruję sprawę do sądu.
Jesteś na bieżąco
Informuję o każdym etapie. Nie musisz niczego pilnować sam.
STRATEGIA I WERYFIKACJA
Jak prawidłowo zakwestionować decyzję o szkodzie całkowitej?
Walka z ubezpieczycielem o prawidłowe rozliczenie szkody całkowitej wymaga znajomości procedur odwoławczych oraz orzecznictwa sądowego.
Etap przedsądowy i odwołanie od decyzji
Pierwszym krokiem jest złożenie merytorycznej reklamacji popartej niezależną wyceną rzeczoznawcy samochodowego. Wykazujemy w niej błędy w wycenie rynkowej auta przed kolizją oraz realną, niższą wartość pozostałości.
Wzywamy ubezpieczyciela do dopłaty brakującej kwoty odszkodowania w wyznaczonym terminie, grożąc skierowaniem sprawy na drogę sądową.
Postępowanie sądowe i opinia biegłego
Jeśli ubezpieczyciel podtrzymuje swoje stanowisko, składamy pozew o zapłatę:
Wniesienie pozwu do sądu cywilnego właściwego dla miejsca zamieszkania poszkodowanego,
Powołanie niezależnego biegłego sądowego z zakresu techniki samochodowej i wyceny pojazdów,
Dochodzenie pełnego odszkodowania wraz z odsetkami ustawowymi za opóźnienie i kosztami procesu.
Podstawą jest odpowiednie wyliczenie wartości szkody
Kluczowe etapy współpracy z Kancelarią
Jak prowadzimy sprawy o szkodę całkowitą:
Bezpłatna weryfikacja kosztorysu i decyzji ubezpieczyciela przez radcę prawnego lub adwokata.
Przygotowanie profesjonalnego odwołania i przedsądowego wezwania do zapłaty.
Prowadzenie negocjacji ugodowych lub skierowanie sprawy do sądu.
Wyegzekwowanie pełnych środków finansowych na konto klienta.
Zasada pełnego odszkodowania a koszty naprawy
Zgodnie z wyrokami Sądu Najwyższego, przywrócenie pojazdu do stanu poprzedniego jest ekonomicznie nieuzasadnione tylko wtedy, gdy koszty naprawy przekraczają wartość rynkową auta przed szkodą. Ubezpieczyciel nie może jednak dowolnie manipulować tymi wyliczeniami na niekorzyść poszkodowanego.
Dlaczego warto powierzyć sprawę radcy prawnemu lub adwokatowi?
Samodzielne korespondowanie z ubezpieczycielem rzadko przynosi skutek, ponieważ korporacje ubezpieczeniowe ignorują standardowe odwoławcze pisma klientów indywidualnych.
Współpraca z radcą prawnym gwarantuje merytoryczne wsparcie, powołanie niezależnych dowodów oraz pełne zabezpieczenie roszczeń odszkodowawczych.
Odzyskaj należne pieniądze za szkodę całkowitą
Nie zgadzaj się na zaniżone odszkodowanie i problem z wrakiem. Skontaktuj się z naszą Kancelarią, aby bezpłatnie zweryfikować swoją decyzję ubezpieczeniową.
Podstawa prawna i źródła
§
Ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny - Zasady naprawienia szkody i rekompensaty majątkowej - art. 363 i 415 KC
§
Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i PBUK - Zasady likwidacji szkód z OC komunikacyjnego
§
Orzecznictwo Sądu Najwyższego - Wyroki i uchwały dotyczące kalkulacji szkody całkowitej oraz wyceny wartości rynkowej pojazdu
§
Ustawa z dnia 6 lipca 1982 r. o radcach prawnych - Zasady wykonywania zawodu, tajemnica zawodowa i reprezentacja procesowa
Opracował
Karol Borkowski, radca prawny
Członek Krajowej Izby Radców Prawnych i mediator sądowy. Specjalizuje się w prawie motoryzacyjnym.
SPRAWIEDLIWE ROZLICZENIE
Profesjonalna pomoc przy szkodzie całkowitej
Kompleksowa weryfikacja zaniżonych decyzji ubezpieczycieli i kalkulacji szkody całkowitej z polis OC i AC.
Precyzyjna analiza wartości rynkowej pojazdu, ocena wraku oraz skuteczne dochodzenie dopłat do odszkodowań.
W ramach stałej współpracy z niezależnymi, certyfikowanymi rzeczoznawcami techniki samochodowej na terenie całej Polski, zapewniamy precyzyjną weryfikację kosztorysów i decyzji ubezpieczycieli. Dzięki ścisłej współpracy eksperckiej jesteśmy w stanie dokładnie ocenić realną wartość rynkową pojazdu oraz zasadność kwalifikacji szkody całkowitej, co pozwala nam rzetelnie przeanalizować dokumentację i jednoznacznie wskazać, czy podjęcie drogi sądowej i walka o pełne odszkodowanie są w pełni opłacalne.
Doświadczona reprezentacja w sporach sądowych z towarzyszami ubezpieczeniowymi na terenie całej Polski.
Odmowa odszkodowania za pożar wywołany samoistnym zapłonem hulajnogi u sąsiada to bezprawna praktyka ubezpieczycieli. Dzięki skutecznej strategii odzyskaliśmy dla naszego Klienta pełne 120 000 zł za spalony dom.
Kupno używanego samochodu od handlarza miało być bezpieczną inwestycją, a zamieniło się w koszmar finansowy zaledwie dwa miesiące po transakcji. W tym artykule przedstawiamy realną sprawę z naszej praktyki adwokacko- radcowskiej, która pokazuje, jak skuteczna pomoc prawna i powołanie się na rękojmię pozwalają wygrać spór z nieuczciwym sprzedawcą bez konieczności wieloletniego procesu sądowego.
Tak, dzięki cyfrowej wymianie dokumentów, portalom sądowym oraz zdalnym konsultacjom prowadzimy sprawy o szkodę całkowitą dla klientów w całej Polsce.
Szkoda całkowita występuje, gdy koszt naprawy uszkodzonego pojazdu przewyższa jego wartość rynkową sprzed zdarzenia; w ubezpieczeniu OC odszkodowanie stanowi różnicę między wartością auta a ceną wraku, natomiast w AC zasady regulują ogólne warunki ubezpieczenia (OWU).
Ubezpieczalnie często zaniżają wartość rynkową pojazdu przed wypadkiem, stosując nieaktualne bazy danych, oraz zawyżają wartość wraku poprzez fikcyjne oferty odkupu na platformach aukcyjnych, co zmniejsza kwotę wypłacanego odszkodowania.
W przypadku szkody z OC sprawcy wrak pozostaje własnością poszkodowanego; ubezpieczyciel powinien wypłacić różnicę między wartością auta a realną wartością pozostałości, bez przymuszania do sprzedaży wraku konkretnemu podmiotowi.
Tak, przyjęcie wypłaty bezspornej części odszkodowania nie zamyka drogi do dochodzenia dopłaty, o ile poszkodowany nie podpisał ugody z klauzulą zrzeczenia się dalszych roszczeń.
Czas trwania procesu zależy od obciążenia sądu oraz konieczności powołania biegłego ds. motoryzacji, zazwyczaj zamykając się w przedziale od 6 do 12 miesięcy.
Kontakt
Opowiedz mi o swojej sprawie.
Wystarczy krótki opis. Oddzwonię, ustalimy, jakie dokumenty będą potrzebne i jaki może być następny krok.
Sprawy prowadzę zdalnie, więc odległość od Białegostoku nie gra roli. Rozmawiamy telefonicznie lub online, dokumenty przesyłasz elektronicznie, a w sądzie reprezentuję Cię w każdym mieście w Polsce.